

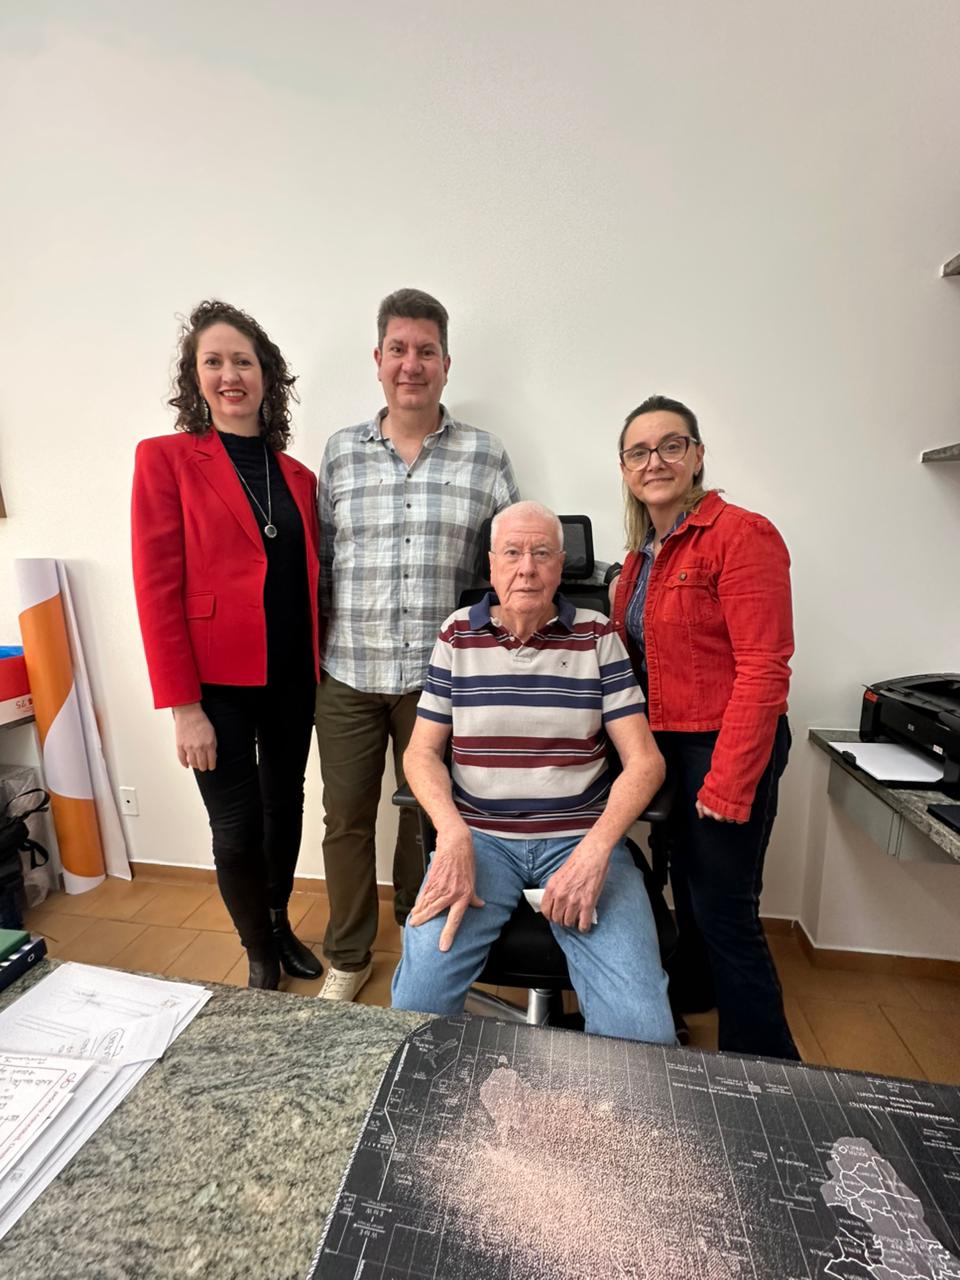
Na manhã da última quinta-feira (13), empresários de Itu e região participaram de um encontro exclusivo promovido pela AMGC Inteligência Contábil para debater a Reforma Tributária e seus efeitos na gestão empresarial. A apresentação foi conduzida pelo contador e especialista Ivan Amgarten, que detalhou o cronograma, as mudanças nas regras de cobrança de impostos e as estratégias necessárias para minimizar riscos e aproveitar oportunidades.
Segundo Amgarten, a alteração é profunda e atinge desde a formação de preços até o fluxo de caixa e a escolha de fornecedores. “Não é apenas uma mudança de lei. É uma transformação que vai direto no caixa das empresas, afetando o capital de giro e exigindo um planejamento tributário muito mais rigoroso”, destacou.
A Reforma prevê a substituição de cinco tributos (PIS, Cofins, ICMS, ISS e IPI) por dois novos: o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). A implementação será gradual, com fase de testes em 2026, início da cobrança efetiva de IBS e CBS em 2027 e extinção completa dos tributos antigos até 2033.
Nesse período, as empresas terão de operar em um sistema híbrido, pagando parte dos tributos antigos e parte dos novos. “Será um desafio de adaptação, porque a cada janela de transição será necessário recalcular preços e rever estratégias”, explicou o especialista.
Imposto no destino e fim da guerra fiscal
Uma das mudanças mais significativas é que a arrecadação passará a ser feita no destino — ou seja, no local onde o produto ou serviço é consumido. Isso encerra a chamada “guerra fiscal” entre municípios e estados, que ofereciam incentivos para atrair empresas. Para Amgarten, essa alteração também vai influenciar decisões de localização de negócios e investimentos.
Amgarten apresentou simulações indicando que, com uma alíquota estimada de 28%, o preço final de produtos e serviços pode subir cerca de 17%. No entanto, o novo sistema permitirá que praticamente todas as compras feitas com nota fiscal gerem crédito tributário, algo restrito hoje principalmente à indústria.
Esse crédito poderá ser usado para abater o valor a pagar, desde que o fornecedor esteja em dia com suas obrigações. “Se o seu fornecedor não pagar o imposto, você perde o direito ao crédito e absorve o custo. Isso muda completamente a forma de escolher parceiros comerciais”, alertou.
Necessidade de controle e gestão integrada
Com a nova legislação, o controle financeiro e fiscal precisará ser muito mais rigoroso. Sistemas de gestão (ERP) deverão estar preparados para aplicar automaticamente as diferentes alíquotas que cada município e estado poderão adotar. No total, há a possibilidade de mais de 33 mil combinações de alíquotas no país.
Para o especialista, o sucesso na transição vai depender de planejamento e informação: “O empresário precisa mapear sua cadeia de fornecedores e clientes, projetar o impacto no fluxo de caixa e se preparar para aproveitar ao máximo os créditos tributários. Quem não fizer isso pode ver sua rentabilidade comprometida.”
O encontro encerrou com um alerta: embora a fase mais intensa da mudança comece em 2027, as empresas devem se preparar já em 2025 para ajustar seus processos, precificação e estratégias comerciais.
Legenda: Da esquerda para a direita: Ana Paula, Ivan, José Arlindo e Ana Claudia Amgarten, sócios AMGC Inteligência Contábil
Deixe um comentário